A parcela está chegando e não tem caixa suficiente para pagar?
Dependendo da operação e do motivo da dificuldade, pode ser necessário avaliar a possibilidade de prorrogação da dívida rural.
 Falar no WhatsApp ↗
Se a produção caiu, o preço não ajudou, o clima trouxe prejuízos ou o financiamento deixou de caber no caixa da propriedade, não espere a situação avançar para entender quais caminhos podem existir.
O R. Sales Advogados atua na defesa de produtores rurais em situações envolvendo prorrogação de dívidas rurais, renegociação, cobranças bancárias, execuções e risco ao patrimônio da produção.
Você investe antes de colher. Compra insumos, movimenta máquinas, mantém a produção e assume compromissos contando com o resultado da próxima safra.
Só que nem sempre o campo responde como o planejado. Pode vir a seca. Chuva demais. Queda no preço. Dificuldade para comercializar. Aumento dos custos.
E quando a conta não fecha, o vencimento do banco não espera a próxima safra.
É justamente nesse momento que muitos produtores acabam tomando decisões no aperto: fazem uma dívida para pagar outra, aceitam a primeira renegociação oferecida ou deixam a parcela vencer sem saber quais alternativas poderiam ser avaliadas.
Antes de decidir, entenda a sua situação.
Falar sobre minha dívida rural →Cada estágio da dívida rural exige uma análise diferente. Reconheça a sua.
Dependendo da operação e do motivo da dificuldade, pode ser necessário avaliar a possibilidade de prorrogação da dívida rural.
Uma negativa não deve ser analisada isoladamente. O contrato, a origem do crédito, a situação da produção e a documentação disponível precisam ser considerados.
Antes de assinar, é importante entender o impacto dos novos juros, prazos, condições e garantias nas próximas safras.
Quanto mais a situação avança, maior pode ser a pressão sobre o produtor. O contrato e o estágio da cobrança precisam ser analisados.
Quando a cobrança chega ao Judiciário, é necessário avaliar o processo, a operação de crédito, os valores cobrados, as garantias e as medidas jurídicas cabíveis.
Quando o patrimônio utilizado para produzir entra em risco, a situação deixa de envolver apenas uma parcela atrasada.
As regras do crédito rural preveem situações em que dificuldades temporárias de pagamento podem justificar a análise da prorrogação da dívida.
Isso pode envolver circunstâncias como:
Mas cada operação precisa ser analisada individualmente. Não basta simplesmente dizer que a safra foi ruim. Contrato, documentos da produção, laudos e outros elementos podem ser importantes para demonstrar o que aconteceu.
Por isso, quanto antes a situação for analisada, mais clareza o produtor terá para tomar uma decisão.
Quero entender se meu caso pode ser analisado →Quando o vencimento está chegando, alguns meses a mais ou uma parcela menor podem parecer a solução. Mas é preciso olhar além disso.
Uma nova operação pode alterar juros, prazo, garantias e o custo total da dívida. E existe uma diferença importante entre simplesmente renegociar uma operação e analisar a possibilidade de prorrogação dentro das regras aplicáveis ao crédito rural.
Decisão tomada no aperto pode acompanhar o produtor por vários anos.
Quero analisar minha dívida →
Antes de assinar, é importante entender:
São ferramentas de produção, fonte de renda e, muitas vezes, o resultado do trabalho de uma família ao longo de gerações. Quando uma dívida rural avança para cobrança judicial, execução ou risco sobre bens dados em garantia, é necessário entender exatamente o estágio do problema. O R. Sales Advogados atua em situações envolvendo:
Quero saber mais →Análise da cobrança, contrato, valores, garantias e medidas jurídicas aplicáveis ao caso.
Avaliação da defesa do produtor quando já existe uma execução judicial.
Análise das condições da operação, encargos, obrigações e demais elementos do financiamento.
Análise jurídica quando a cobrança avança sobre imóveis envolvidos na dívida.
Atuação em situações nas quais máquinas e outros bens essenciais à produção estão envolvidos na cobrança.
Análise dessa possibilidade para produtores que enfrentam um cenário de endividamento mais amplo e precisam reorganizar suas obrigações.
Em 2026 foram criados mecanismos específicos para a composição de determinadas dívidas rurais.
As novas regras podem alcançar determinadas operações e produtores que atendam aos critérios previstos, inclusive em situações relacionadas a perdas relevantes provocadas por eventos climáticos ou queda de renda da atividade.
Atenção: isso não significa que toda dívida rural possa ser automaticamente renegociada ou prorrogada pelas novas regras.
Existem critérios relacionados ao tipo e período da operação, documentação e demais requisitos.
Por isso, se você vem acumulando dificuldades para pagar financiamentos rurais, o primeiro passo é identificar qual operação possui e quais regras podem ser aplicáveis à sua situação.
Quero verificar minha situação →Primeiro, é preciso compreender por que aquela dívida deixou de caber no caixa da propriedade. Perda de produção? Problema climático? Queda de preço? Dificuldade de comercialização? Uma dívida que foi sendo renegociada ao longo dos anos?
Contrato, extratos da operação, propostas apresentadas pelo banco, notificações, documentos da produção e outros elementos relevantes são analisados conforme o caso.
A partir das informações e documentos, é possível avaliar quais medidas jurídicas podem ser aplicáveis à situação.
Quando necessária a adoção de medidas administrativas ou judiciais, o escritório conduz o caso e acompanha os seus desdobramentos.
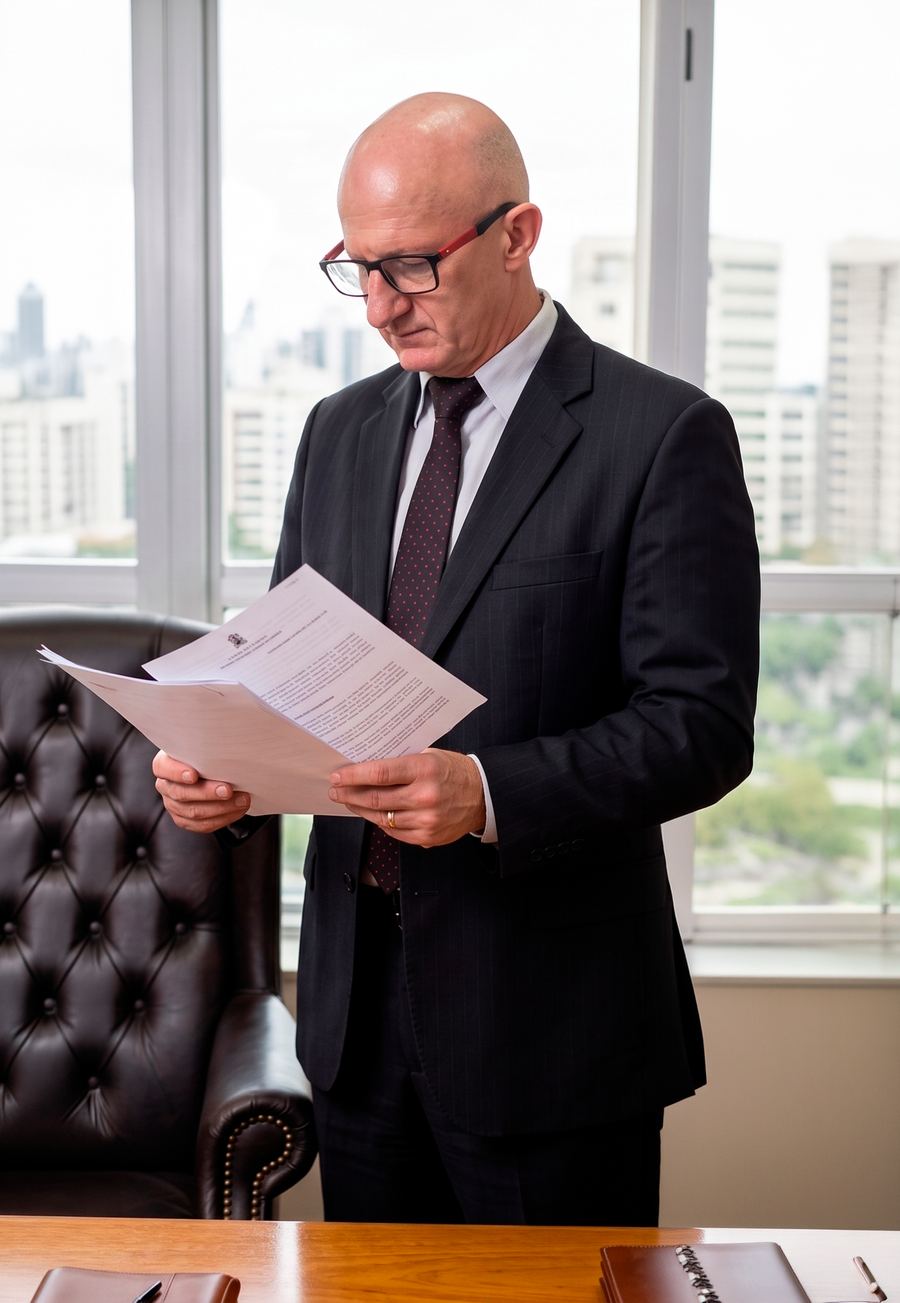
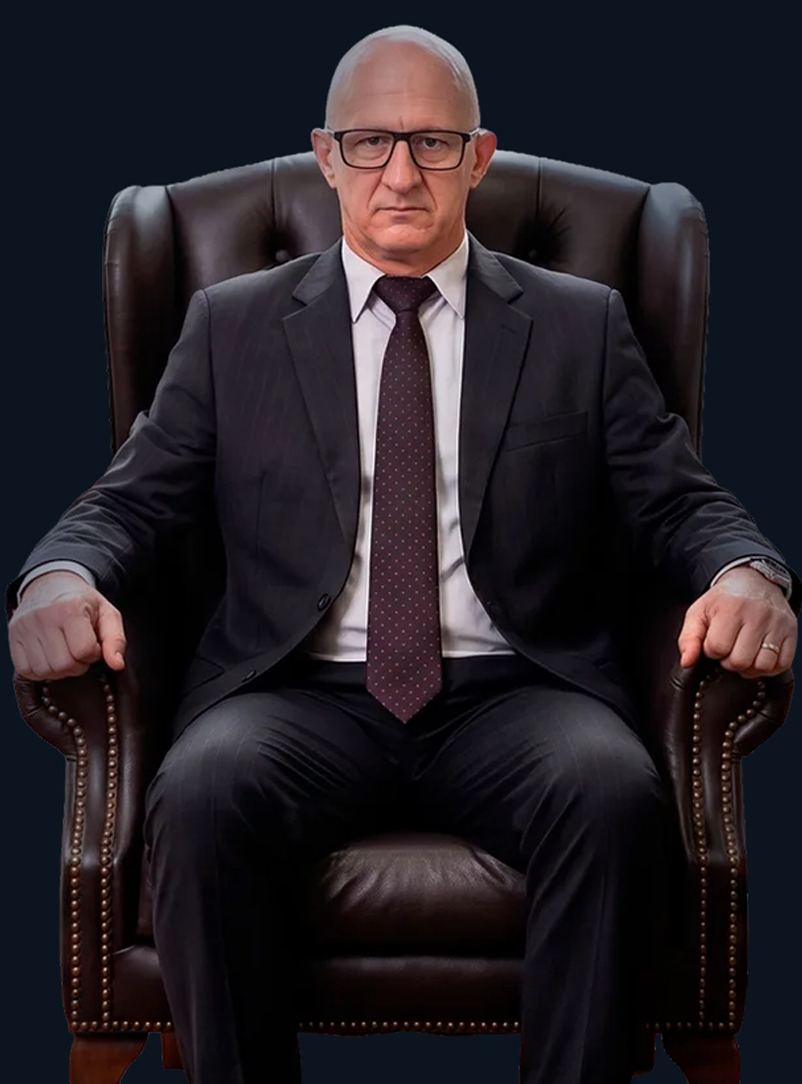
"Capacidade de atender o produtor rural em qualquer local do Brasil com excelência e possibilidade real de preservar o patrimônio e a credibilidade do produtor rural."
Rogério Sales possui trajetória profissional anterior em órgãos públicos e na Polícia Federal, experiência que integra sua formação profissional e sua abordagem técnica e estratégica na condução dos casos.
Fundado em 2013, o R. Sales Advogados direciona sua atuação ao agronegócio e à defesa de produtores rurais endividados, especialmente em questões relacionadas a crédito rural.
A atuação envolve situações de diferentes níveis de complexidade, desde a análise de uma possível prorrogação até casos em que a cobrança já avançou para execução judicial ou exige uma reorganização mais ampla das dívidas do produtor.
Atendimento em todo o Brasil. Porque uma dívida rural não afeta apenas uma conta bancária — ela pode afetar a próxima safra, o caixa da propriedade, o maquinário, a terra e um patrimônio que muitas vezes passou de pai para filho.
Atendimento a produtores rurais em todo o Brasil, com atuação especialmente nas regiões de:
A perda ou dificuldade na produção pode ser relevante, mas não gera automaticamente a prorrogação. É necessário analisar a operação e comprovar as circunstâncias que afetaram a capacidade de pagamento, além dos demais requisitos aplicáveis.
Não. A consulta inicial é gratuita. O objetivo é entender a situação antes de qualquer definição.
Não. Se o produtor já percebeu que terá dificuldade para cumprir o financiamento, analisar a situação antes do vencimento pode permitir uma organização documental e uma avaliação mais segura das alternativas. Se a dívida já venceu, também é importante avaliar o caso sem deixar a situação avançar.
A negativa precisa ser analisada junto ao contrato, aos documentos apresentados e às regras aplicáveis à operação. Dependendo do caso, podem existir medidas jurídicas a serem avaliadas.
Não necessariamente. Uma renegociação pode estabelecer novas condições contratuais, enquanto a prorrogação do crédito rural possui requisitos próprios. É importante entender qual solução está sendo apresentada antes de assinar.
Entre os documentos que podem ser relevantes estão o contrato ou cédula de crédito, extratos da operação, comunicações e propostas do banco, além de documentos relacionados à produção e às circunstâncias que afetaram o pagamento. A documentação necessária varia conforme o caso.
Sim. Nesse estágio, é importante analisar o processo, os prazos, o contrato, as garantias e a cobrança realizada para identificar quais medidas podem ser cabíveis.
Não. Existem requisitos específicos. É necessário verificar o tipo da operação, datas, condições e documentação para saber se determinada medida pode alcançar o caso.
O escritório atende produtores em todo o Brasil. O atendimento pode ser feito de forma remota, com envio de documentos por meios digitais.
Mas a próxima decisão não precisa ser tomada no escuro. Se a dívida rural começou a comprometer o caixa, a próxima safra ou o patrimônio da propriedade, conte o que está acontecendo. A situação poderá ser analisada considerando o contrato, os documentos e o estágio atual da dívida.
Consulta inicial gratuita · Atendimento em todo o Brasil · (61) 99310-7044
Quero falar sobre minha dívida rural →